Зачем бизнесу нужен второй расчетный счет?
Любой опытный предприниматель знает золотое правило инвестирования: «Не клади все яйца в одну корзину». Но когда дело доходит до операционной деятельности, многие забывают об этом принципе, годами используя единственный расчетный счет в привычном банке.
Работа с одним банком - это не признак лояльности, а уязвимость вашего бизнеса. Это «единая точка отказа», которая в любой момент может парализовать работу компании.
Собственно, у нас три расчетных счета. И это было не одномоментное решение. Почему?
Управление рисками
Даже у кристально чистого бизнеса могут возникнуть вопросы со стороны службы финмониторинга. Алгоритмы банков в 2026 году стали еще жестче.
Пример. Банк запрашивает пакет документов по сделке и временно ограничивает операции.
Решение. Наличие второго счета позволяет не останавливать выплату зарплат и расчеты с поставщиками, пока идет проверка в первом банке.
Сравнить и выбрать выгодный второй расчётный счёт здесь
Технологическое резервирование
IT-инфраструктуры банков иногда дают сбои. Если у банка ведутся технические работы, ваш бизнес не должен зависеть от этого. Второй расчетный счет - это ваш дублирующий финансовый инструмент.
Разделение функциональных зон
Эффективнее всего использовать банки под разные задачи.
Банк А. Кредитные линии, депозиты, банковские гарантии
Банк Б. Операционный хаб, расчеты с контрагентами, эквайринг и интеграция с внешними сервисами.
Экономия на тарифах
У разных банков разные сильные стороны. Один банк может предлагать выгодный зарплатный проект, но дорогой ВЭД. Другой - дешевый эквайринг, но высокие комиссии за переводы физлицам.
Решение: Комбинируя услуги двух банков, вы можете выбирать лучшие условия под каждую конкретную задачу, экономя десятки тысяч рублей в год на комиссиях.
Вторым счетом мы выбрали Т Банк. В 2026 году он остается системно значимым банком, сохранив при этом гибкость финтеха.
- Пожалуй, лучшая поддержка по всем вопросом, не нужно ходить в офис.
- Есть возможность открыть счет полностью удаленно, если вы уже клиент Т Банка, как физлицо.
- Полезен тем, кто использует криптовалюты в бизнесе (покупка обычно через него).
Сравнительный анализ по Т-Банк
Что мы сравнивали:
| Параметр | Т-Банк | Среднерыночный показатель |
| Скорость открытия | От 5 минут до 2 часов | 1–3 рабочих дня |
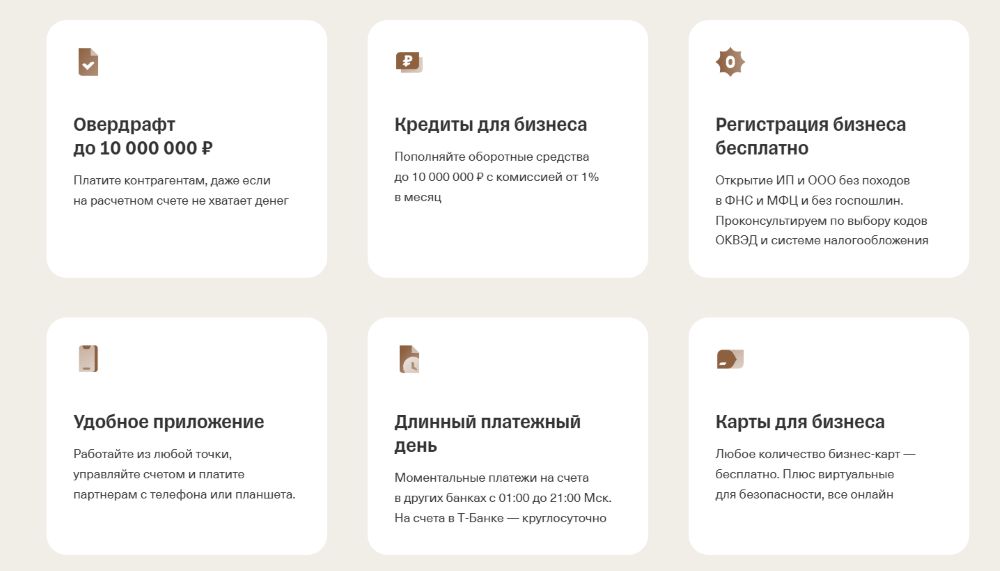
| Платежный день | Круглосуточно (внутри банка), 01.00 – 21.00 (МСК) в другие банки | 09.00 – 18.00 (типично) |
| Интеграция с ПО | Бесшовная (API, 1С, CRM, Маркетплейсы) | Часто через платные коннекторы |
| Проверка контрагентов | Встроена во все тарифы (бесплатно) | Платная опция |
Значимые преимущества
Экосистема для селлеров
Т-Банк разработал одну из лучших вертикалей для работы с Wildberries, Ozon и Яндекс Маркетом. Личный кабинет сам подтягивает отчеты о реализации, считает налоги с реального дохода и помогает анализировать прибыльность каждой позиции.
Скорость движения капитала
В 2026 году Т-Банк лидирует по внедрению сценариев СБП для бизнеса.
Прием оплаты по QR-кодам с мгновенным зачислением на счет.
Моментальный вывод прибыли на карту физлица (у ИП на личные нужды) - лимиты в Т-Банке остаются одними из самых лояльных на рынке, достигая нескольких миллионов рублей без комиссии на тарифе «Профессиональный».
Открыть второй счёт в Т Банк за 5 минут
Второй счет в Т-Банке - это не «лишние расходы», а инвестиция в непрерывность вашего бизнеса. Это доступ к современным инструментам автоматизации, которые в 2026 году экономят владельцу десятки часов рабочего времени ежемесячно.